

Verslo paskola gali būti svarbi priemonė įmonei, planuojančiai investicijas, norinčiai papildyti apyvartines lėšas ar įveikti laikiną pinigų srautų trūkumą. Vis dėlto gavus kelis finansavimo pasiūlymus ne visada lengva suprasti, kuris iš jų iš tiesų yra palankesnis. Vien palūkanų normos palyginimo dažnai nepakanka – svarbu įvertinti paskolos terminą, papildomus mokesčius, grąžinimo sąlygas ir tai, kaip būsimi įsipareigojimai paveiks kasdienius įmonės finansus.
Kodėl palūkanų normos skirtingoms įmonėms nėra vienodos?
Verslo finansavimo sąlygos paprastai nustatomos individualiai. Palūkanos priklauso nuo verslo rizikos, gebėjimo pelningai dirbti, konkretaus kliento poreikių, galimybių ir finansinės padėties. Dėl to net panašios paskolos sumos ar panašaus dydžio įmonės nebūtinai sulauks vienodų pasiūlymų.
Vertinant finansavimo paraišką svarbu, kaip stabiliai įmonė generuoja pajamas, kokių jau turi finansinių įsipareigojimų ir ar jos pinigų srautai leis laiku mokėti paskolos įmokas. Įtakos gali turėti ir veiklos pobūdis, planuojama investicija bei pasirinktas finansavimo būdas.
Verslui gali būti aktualus investicinis kreditas, paskola apyvartinėms lėšoms arba kredito linija. Šie sprendimai skirti skirtingiems poreikiams, todėl prieš lyginant pasiūlymus pirmiausia verta aiškiai nuspręsti, kam finansavimas bus naudojamas.
Ar mažiausios palūkanos visada reiškia pigiausią paskolą?
Mažesnis palūkanų procentas yra svarbus privalumas, tačiau jis dar neatskleidžia visos finansavimo kainos. Pasiūlyme gali būti numatyti sutarties sudarymo, administravimo ar kiti mokesčiai. Todėl dvi paskolos, kurių palūkanos skiriasi nedaug, galutinėje finansinėje išraiškoje gali kainuoti nevienodai.
Lyginant pasiūlymus naudinga apskaičiuoti, kiek įmonė iš viso sumokės per pasirinktą finansavimo laikotarpį. Reikėtų įtraukti ne tik palūkanas, bet ir visus žinomus papildomus mokėjimus. Toks skaičiavimas leidžia išvengti situacijos, kai patraukliausias pasiūlymas pasirenkamas vien pagal reklamuojamą palūkanų normą.
Svarbu įvertinti ir paskolos trukmę. Ilgesnis terminas paprastai leidžia paskirstyti skolą į mažesnes periodines įmokas, tačiau bendras finansavimo laikotarpis tampa ilgesnis. Trumpesnio termino paskolos mėnesio įmoka gali būti didesnė, todėl būtina patikrinti, ar ji nesukels pernelyg didelės naštos įmonės pinigų srautams.
Ką lyginti renkantis paskolą įmonei?
Ieškant, kurios paskolos įmonėms sąlygos geriausiai atitinka konkretaus verslo poreikius, verta susidaryti vienodą kriterijų sąrašą ir pagal jį įvertinti visus gautus pasiūlymus. Toks būdas padeda išvengti sprendimų, paremtų tik vienu patraukliai atrodančiu skaičiumi.
Pirmiausia reikėtų palyginti palūkanų normą, paskolos terminą ir įmokų dydį. Tuomet verta įtraukti sutarties bei administravimo mokesčius, galimus papildomus įsipareigojimus ir reikalaujamas užtikrinimo priemones.
Ne mažiau svarbios išankstinio paskolos grąžinimo sąlygos. Jei verslo rezultatai ateityje būtų geresni nei planuota ir atsirastų galimybė skolą grąžinti anksčiau, pravartu žinoti, ar toks sprendimas nesukeltų papildomų išlaidų.
Kodėl svarbu vertinti įmoką pagal įmonės pinigų srautus?
Paskolos dydis turėtų būti vertinamas ne pagal didžiausią galimą gauti sumą, o pagal realų įmonės poreikį ir gebėjimą ją grąžinti. Per dideli finansiniai įsipareigojimai gali sumažinti verslo lankstumą ir apsunkinti kasdienį atsiskaitymą su tiekėjais, darbuotojais ar kitais partneriais.
Prieš priimant finansavimo pasiūlymą verta sudaryti bent preliminarią pinigų srautų prognozę. Joje galima numatyti planuojamas pajamas, pagrindines išlaidas, turimas paskolas ir naują įmoką. Ypač svarbu įvertinti ne tik palankiausią scenarijų, bet ir situaciją, kai pajamos tam tikrą laiką sumažėtų.
Sezoniniam verslui naudinga atsižvelgti į mėnesius, kai pajamos paprastai būna mažesnės. Finansavimo grafikas turi būti suderinamas su realia veiklos dinamika, o ne tik su vidutinėmis metinėmis pajamomis.
Kaip pasirengti objektyviam pasiūlymų palyginimui?
Dar prieš kreipiantis dėl finansavimo verta tiksliai apskaičiuoti reikalingą sumą ir apibrėžti jos paskirtį. Taip pat naudinga pasirengti naujausius finansinius duomenis, informaciją apie turimus įsipareigojimus ir planuojamos investicijos pagrindimą.
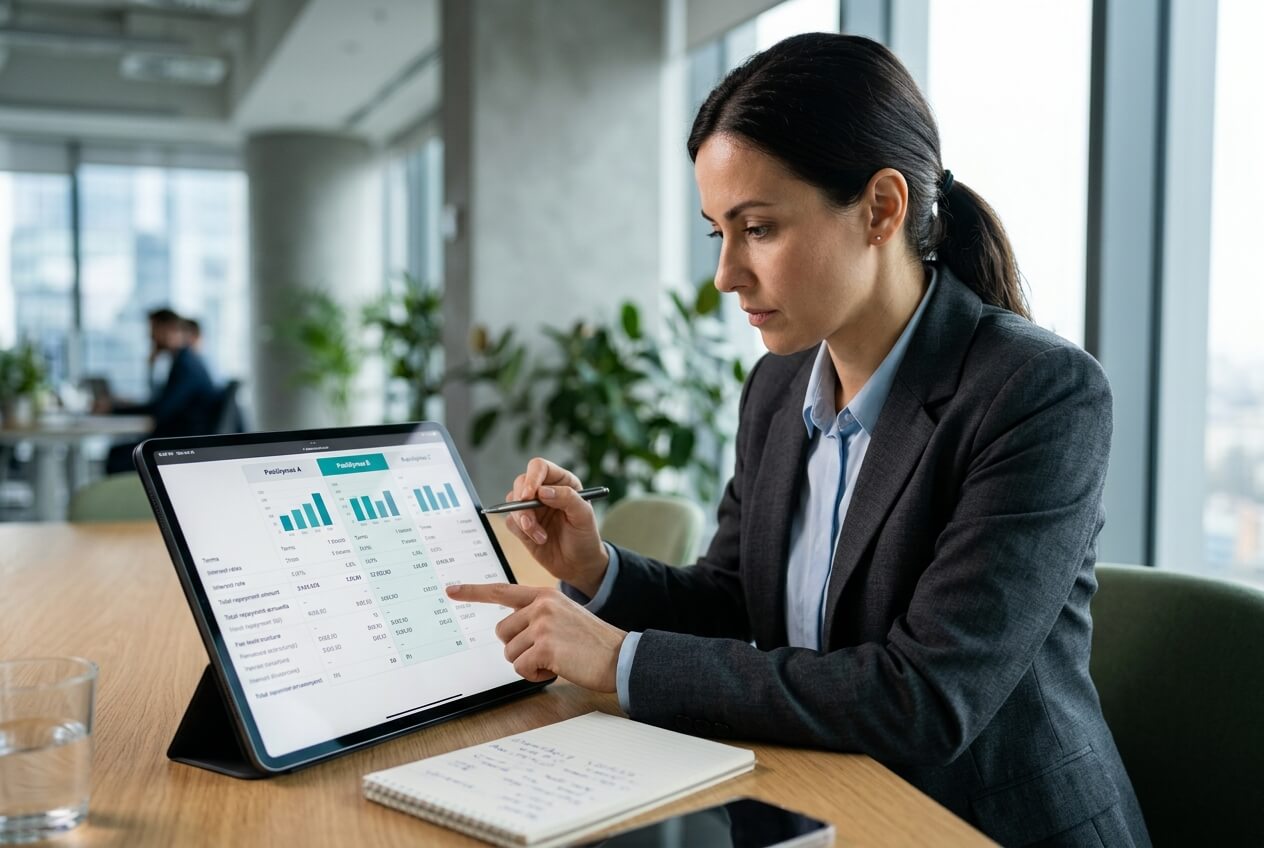
Gavus kelis pasiūlymus juos geriausia surašyti į vieną lentelę. Atskirose skiltyse galima pažymėti palūkanas, terminą, įmokų dydį, papildomus mokesčius, užtikrinimo reikalavimus ir kitas reikšmingas sąlygas. Tokiu būdu skirtumai tampa lengviau pastebimi.
Galutinis sprendimas turėtų būti grindžiamas ne viena finansavimo sąlyga, o jų visuma. Verslui tinkama paskola yra ta, kurios įmokos suderinamos su įmonės finansinėmis galimybėmis, o sąlygos atitinka finansavimo tikslą. Kruopštus pasiūlymų palyginimas padeda geriau suprasti tikrąją skolinimosi kainą ir sumažina riziką pasirinkti iš pirmo žvilgsnio patrauklų, tačiau ilgainiui mažiau tinkamą sprendimą.